Arqueo de caja y caja chica: cómo hacerlo rápido sin errores
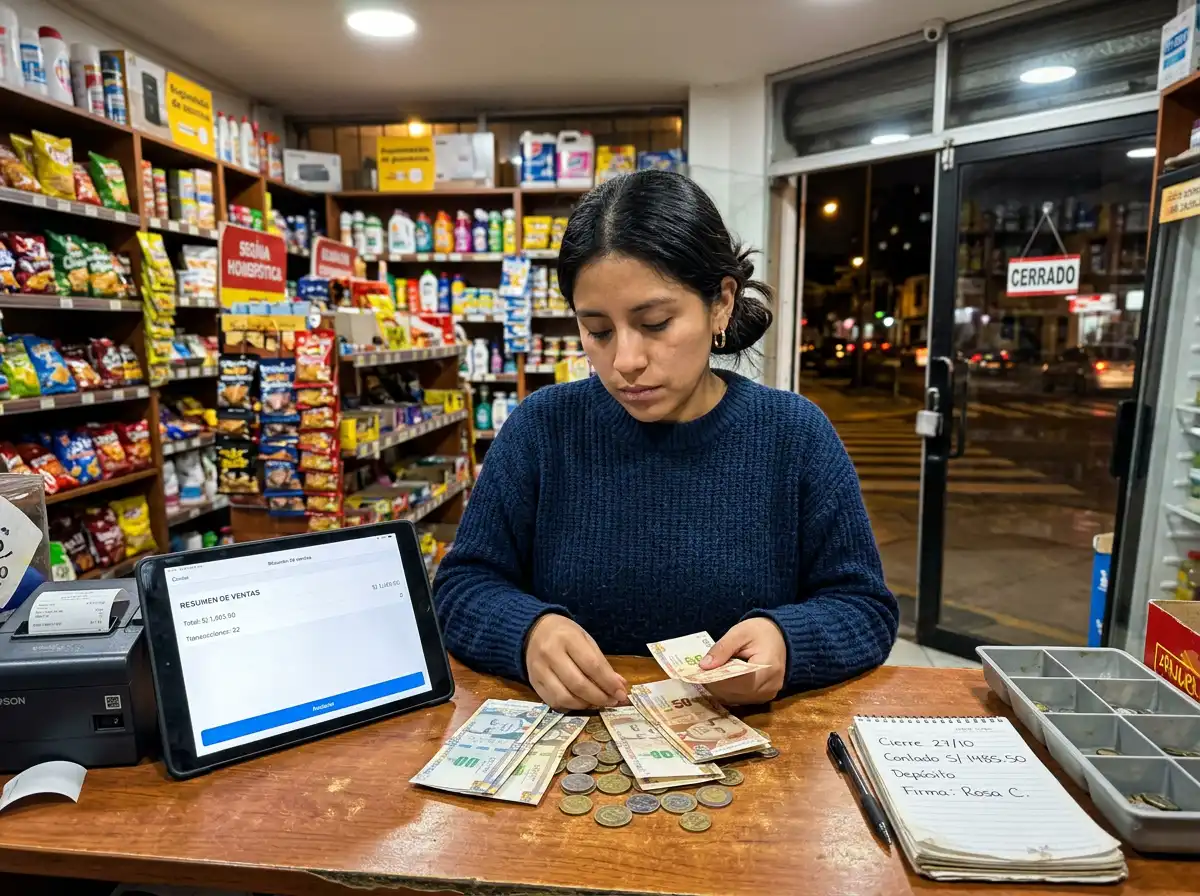
El arqueo de caja es el proceso de contar físicamente el dinero disponible en caja al final de un turno o del día, y compararlo con el total de ventas registradas en el sistema. Si ambos números coinciden, la caja cuadra. Si hay diferencia, hay un faltante o un sobrante que necesita explicación. Es el control financiero más básico de cualquier negocio con mostrador — y el que más se descuida. Este proceso aplica tanto para la caja principal como para la caja chica de gastos menores.
Si buscas el formato, aquí está: formato de arqueo de caja en Excel, gratis y sin registro. Trae una hoja para la caja del mostrador (conteo de billetes y monedas, y comparación con el sistema por efectivo, tarjeta, Yape, Plin y transferencia), otra para la caja chica y el ejemplo resuelto de esta guía. La diferencia se calcula sola y te dice si la caja cuadra, si falta o si sobra.
¿Qué es el arqueo de caja?
El arqueo de caja es la verificación física del dinero en caja comparada con los registros del sistema de ventas. Se realiza al cierre de cada turno o al final del día, y su objetivo es detectar discrepancias entre lo que debería haber en caja según las ventas y lo que realmente está ahí. Cuando este mismo proceso se aplica al fondo destinado a gastos menores, se conoce como arqueo de caja chica.
Un arqueo bien hecho responde tres preguntas:
- ¿Cuánto dinero hay físicamente en caja en este momento?
- ¿Cuánto debería haber según las ventas del turno?
- ¿Hay diferencia? ¿De cuánto y a favor de quién?
¿Para qué sirve el arqueo de caja?
El arqueo de caja sirve para cuatro propósitos concretos que impactan directamente en la salud financiera del negocio:
- Detectar robos hormiga: Diferencias pequeñas y frecuentes en caja son la señal más común de que alguien está sustrayendo dinero del mostrador. Sin arqueo diario, estos montos pasan desapercibidos semanas o meses.
- Identificar errores de cobro: Un cajero puede dar vuelto incorrecto o cobrar de más sin intención. El arqueo detecta el error y permite corregirlo antes de que se acumule.
- Controlar el efectivo en caja: Saber exactamente cuánto efectivo en caja hay permite tomar decisiones informadas sobre depósitos bancarios, pagos a proveedores y manejo del capital de trabajo diario.
- Mantener la trazabilidad financiera: Cada arqueo genera un registro con fecha, hora, monto y responsable de la caja. Estos registros contables son fundamentales ante cualquier auditoría o discrepancia futura.
Arqueo de caja chica: qué es y en qué se diferencia
El arqueo de caja chica es el mismo proceso de verificación, pero aplicado al fondo menor que muchos negocios mantienen separado para cubrir gastos operativos pequeños: compra de útiles de oficina, pasajes, propinas, insumos de limpieza o cualquier desembolso que no justifica una transferencia o cheque. A diferencia de la caja principal (que maneja el efectivo en caja proveniente de las ventas), la caja chica trabaja con montos fijos que se reponen periódicamente.
Para arquear la caja chica correctamente, el responsable de la caja debe:
- Contar el efectivo en caja chica restante.
- Sumar todos los comprobantes de gastos realizados (recibos, boletas, vales).
- Verificar que efectivo restante + comprobantes = monto del fondo asignado.
- Documentar cualquier diferencia en los registros contables del negocio.
Si el total no cuadra, el faltante debe investigarse con la misma rigurosidad que en la caja principal. Muchos negocios descuidan el arqueo de la caja chica por tratarse de montos pequeños, pero las pérdidas acumuladas pueden ser significativas a fin de mes.
Cómo hacer un arqueo de caja paso a paso
El proceso de arqueo tiene cinco pasos que deben seguirse en orden:
- Detener las operaciones de caja: Antes de contar, no debe realizarse ninguna transacción adicional. El arqueo se hace sobre el estado de caja en un momento fijo.
- Contar el efectivo físico: Contar billetes y monedas por denominación. Registrar el total por separado: billetes de S/200, S/100, S/50, S/20, S/10, monedas. El total es el efectivo en caja disponible.
- Registrar los otros medios de pago: Sumar los vouchers de tarjeta (si aplica), transferencias recibidas y pagos por Yape o Plin que hayan ingresado durante el turno.
- Obtener el total de ventas del sistema: Desde el POS, obtener el reporte de ventas del turno con el desglose por método de pago.
- Comparar y registrar la diferencia: Restar el fondo de caja inicial al efectivo contado, sumar los otros medios de pago, y comparar con el total del sistema. La diferencia es el faltante (si el sistema marca más) o el sobrante (si hay más dinero del esperado).
Ejemplo de arqueo de caja resuelto
Una tienda abre la caja con un fondo de S/ 200 en sencillo. Al cierre del turno, el sistema de ventas dice que se vendió S/ 1,350.00 en efectivo, S/ 480.00 con tarjeta, S/ 620.50 por Yape y S/ 95.00 por Plin: S/ 2,545.50 en total.
Paso 1: contar el efectivo por denominación.
| Denominación | Cantidad | Subtotal |
|---|---|---|
| Billete de S/ 200 | 2 | S/ 400.00 |
| Billete de S/ 100 | 5 | S/ 500.00 |
| Billete de S/ 50 | 8 | S/ 400.00 |
| Billete de S/ 20 | 7 | S/ 140.00 |
| Billete de S/ 10 | 9 | S/ 90.00 |
| Moneda de S/ 5 | 3 | S/ 15.00 |
| Moneda de S/ 2 | 1 | S/ 2.00 |
| Efectivo contado | S/ 1,547.00 |
Paso 2: comparar cada medio de pago con lo que dice el sistema. En el efectivo, lo esperado es la venta en efectivo más el fondo inicial: S/ 1,350.00 + S/ 200.00 = S/ 1,550.00.
| Medio de pago | Esperado | Contado o recibido | Diferencia |
|---|---|---|---|
| Efectivo (con el fondo) | S/ 1,550.00 | S/ 1,547.00 | − S/ 3.00 |
| Tarjeta (vouchers) | S/ 480.00 | S/ 480.00 | S/ 0.00 |
| Yape | S/ 620.50 | S/ 620.50 | S/ 0.00 |
| Plin | S/ 95.00 | S/ 95.00 | S/ 0.00 |
Resultado: hay un faltante de S/ 3.00, y está solo en el efectivo. Separar la comparación por medio de pago es lo que te dice dónde buscar: si el faltante estuviera en Yape, lo primero sería revisar si algún pago llegó a otro número; como está en el efectivo, lo primero es revisar los vueltos del turno. Se anota el faltante con el nombre del responsable y la causa, aunque sea pequeño: un faltante de S/ 3.00 todos los días son S/ 90.00 al mes.
El mismo cálculo con la fórmula del paso 5: (S/ 1,547.00 − S/ 200.00) + S/ 480.00 + S/ 620.50 + S/ 95.00 = S/ 2,542.50 contra S/ 2,545.50 del sistema, es decir, S/ 3.00 menos. Este ejemplo viene armado en la hoja «Ejemplo» del formato de arqueo de caja.
Ejemplo de arqueo de caja chica
El fondo de caja chica es de S/ 300. En la semana se gastaron S/ 37.50 en útiles de oficina, S/ 24.00 en pasajes y S/ 58.90 en artículos de limpieza: S/ 120.40 en comprobantes. Al contar, quedan S/ 179.60 en efectivo. Como S/ 179.60 + S/ 120.40 = S/ 300.00, la caja chica cuadra, y lo que hay que reponer para volver al fondo son los S/ 120.40 gastados.
¿Qué hacer con los faltantes y sobrantes?
Los faltantes y sobrantes tienen causas distintas y respuestas distintas:
Faltante de caja
Hay menos dinero del que debería haber. Las causas más frecuentes son: vuelto entregado de más, venta no registrada en el sistema, cobro incorrecto, o sustracción. El procedimiento es registrar el faltante con el nombre del cajero responsable del turno, investigar la causa antes de asumir robo, y descontar del arqueo siguiente si se confirma el error humano.
Sobrante de caja
Hay más dinero del esperado. Parece buena noticia pero no lo es: indica que se cobró de más a algún cliente, que hubo un ingreso no registrado, o que el fondo inicial estaba mal calculado. El sobrante debe registrarse igual que el faltante y nunca quedarse en caja sin explicación.
Errores comunes en el arqueo de caja
- No separar el fondo de caja del efectivo de ventas: El fondo inicial (el dinero que está en caja antes de abrir) debe descontarse al momento del conteo. Si no se hace, siempre aparecerá un sobrante falso.
- Arquear sin cerrar el turno en el sistema: Si el sistema sigue abierto durante el conteo, una venta puede registrarse en ese momento y descuadrar el arqueo.
- No registrar los arqueos por escrito: Un arqueo verbal sin registro no sirve de nada. Cada cierre debe quedar documentado con fecha, hora, montos y firma del responsable de la caja.
- Olvidar el arqueo de la caja chica: El fondo de gastos menores también debe arquearse con la misma frecuencia que la caja principal. Ignorar el arqueo de caja chica es una de las fuentes de pérdida más comunes en negocios que manejan ambos fondos.
¿Quién es el responsable del arqueo de caja?
El responsable de la caja durante un turno es, por definición, quien debe realizar o supervisar el arqueo al cierre. En negocios pequeños suele ser el dueño o el cajero único. En negocios con múltiples empleados, cada cajero es responsable de su turno y debe firmar el cierre.
Para la caja chica, generalmente se asigna un custodio fijo — puede ser el administrador, el asistente contable o el encargado de oficina. Este custodio debe mantener registros contables actualizados de cada desembolso y presentar el arqueo de caja chica al menos una vez por semana, o cada vez que solicite la reposición del fondo.
Cómo INVY automatiza el arqueo de caja
Con INVY, el proceso de arqueo está integrado directamente en el módulo de sesiones de caja. Al cerrar el turno, el sistema muestra el total esperado por método de pago según las ventas registradas. El responsable de la caja ingresa los montos contados físicamente y el sistema calcula automáticamente la diferencia — mostrando el faltante o sobrante en soles con un semáforo visual. Cada cierre queda guardado con usuario, fecha, hora y monto de la diferencia, generando registros contables automáticos y auditables. Desde el reporte de Cuadres de Caja puedes ver el historial completo de cierres, detectar patrones de faltantes recurrentes y actuar antes de que el problema escale.
Un control impecable en el mostrador es fundamental para salvaguardar tu estado de tesorería y liquidez, permitiéndote además realizar un certero análisis de rentabilidad bruta de tu tienda.
Preguntas frecuentes
¿Qué es un arqueo de caja y en qué consiste?
Es la verificación del dinero físico presente en la caja registradora comparándolo con las ventas y cobros registrados durante el turno o día.
¿Qué se debe hacer si se detecta un faltante durante el arqueo de caja?
Se debe revisar el registro de tickets, comprobantes y vales de caja chica para identificar si omitió anotar un gasto o hubo un error de cobro.
¿Listo para dejar el cuaderno o la caja registradora?
INVY es un sistema de punto de venta con inventario, caja y facturación electrónica SUNAT incluidos, desde S/169 al mes. Pruébalo 15 días gratis con tu propio negocio, sin tarjeta.
Cofundador y CTO de Invytech Solutions. Construyó INVY después de operar Alphafit, una tienda de ropa deportiva en Lima, y vivir en carne propia los quiebres de stock y la facturación manual que el software resuelve hoy.
Funcionalidades clave para tu negocio
Descubre las herramientas que transformarán la manera en la que trabajas.